Österreich wird seine Klimaziele nach Einschätzung führender Forscher ohne CO2-Speicherung nicht erreichen. Bei sogenannten unvermeidbaren Emissionen aus Industrieprozessen wie Müllverbrennung oder Zementproduktion sei die Abscheidung und Einlagerung von Kohlendioxid technisch notwendig, argumentieren Johannes Schmidt von der Universität für Bodenkultur Wien (Boku) und Michael Ornetzeder von der Österreichischen Akademie der Wissenschaften (ÖAW). „Wir dürfen netto keine zusätzlichen Emissionen in die Atmosphäre einbringen, das ist physikalische Realität“, sagt Schmidt. CO2-Vermeidung bleibe zwar die zentrale Klimaschutzstrategie, doch für einige Sektoren gebe es derzeit keine praktikable Alternative zu Carbon Capture and Storage (CCS).
Die Regierung aus ÖVP, SPÖ und NEOS hat vergangene Woche ein Gesetz in Begutachtung geschickt, das das seit 2011 geltende Verbot der CO2-Speicherung aufheben und entsprechende Projekte in Österreich überhaupt erst ermöglichen soll. Im Fokus stehen vor allem frühere Öl- und Gasfelder rund um Wien, in Niederösterreich und in Oberösterreich als potenzielle Speicherstätten. Bestehende Industrieanlagen müssten mit Abscheidetechnologien nachgerüstet werden, um das CO2 vor Ort zu erfassen und anschließend in geeignete geologische Formationen zu verbringen.
Ökonomisch ist CCS für die Industrie ein massiver Eingriff: Die Kosten pro Tonne abgeschiedenem und gespeichertem CO2 dürften nach Einschätzung der Forscher nicht unter 200 Euro liegen. Dennoch sehen sie kaum Alternativen, wenn energieintensive Betriebe im Land gehalten und gleichzeitig Klimaneutralität erreicht werden sollen. Branchen mit hohen, schwer vermeidbaren Emissionen hätten „keine Chance, das anders zu machen“, sagt Schmidt. Ohne eigene Speicheroption drohe mittelfristig ein Standortnachteil gegenüber Ländern, die entsprechende Infrastrukturen bereits aufbauen.
Ein im April 2026 veröffentlichtes Whitepaper der ÖAW, an dem Schmidt und Ornetzeder mitgearbeitet haben, beleuchtet offene Fragen des Carbon Managements in Österreich – vom Umgang mit CO2-Strömen bis zu regulatorischen Rahmenbedingungen. Die Forscher sehen die Idee, heimische Emissionen durch den Zukauf von Zertifikaten aus anderen EU-Staaten auszugleichen, in den kommenden Jahren als wenig realistisch an. Diese Länder müssten dafür nicht nur selbst klimaneutral werden, sondern zusätzlich erhebliche Negativemissionen erzielen. Vor diesem Hintergrund wird die geplante Aufhebung des Speicherverbots zu einem zentralen Baustein der österreichischen Klimastrategie.
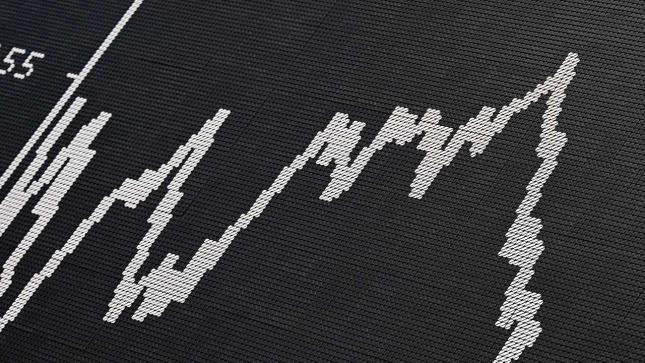
Inflationssorgen und steigende Ölpreise haben Europas wichtigste Aktienmärkte zur Wochenmitte spürbar belastet und zugleich die Monatsbilanz eingetrübt. Der EuroStoxx 50 schloss am Mittwoch 0,81 Prozent tiefer bei 6269,02 Punkten. Im Monatsverlauf verlor der Leitindex der Eurozone 2,4 Prozent und beendete damit eine Serie von fünf Anstiegen in Folge. Der DAX gab um 0,79 Prozent auf 25.199,19 Punkte nach, während der britische FTSE moderat um rund ein Viertel Prozent auf gut 10.600 Zähler nachgab.
Treiber der Risikoaversion waren neue Inflationsdaten aus großen Euroländern. In Deutschland kletterten die Verbraucherpreise im September auf 3,3 Prozent gegenüber dem Vorjahr und damit erstmals seit Ende 2023 wieder über die Marke von drei Prozent, nachdem im August noch 2,9 Prozent verzeichnet worden waren. Starke Anstiege der Energiepreise wirkten als Hauptfaktor – eine Entwicklung, die sich nach ersten Angaben auch in Frankreich und Italien widerspiegelt. In Italien kam es zudem zu einem deutlichen Anstieg der Teuerung, was die Sorge nährte, dass der disinflationäre Trend im Euroraum ins Stocken geraten könnte.
Parallel dazu zogen die Ölpreise erneut an. Marktteilnehmer verwiesen auf die angespannte geopolitische Lage im Nahen Osten und mögliche Risiken für die Öllieferungen aus dem Persischen Golf. Berichte, wonach mehrere Tankschiffe in der Straße von Hormuz unter Beschuss geraten sein sollen, verstärkten die Nervosität. Höhere Energiekosten und im Umfeld der Inflationsdaten steigende Anleiherenditen machten Anleger nach Einschätzung von Marktstrategen europaweit selektiver. Ulrich Urbahn, Leiter Multi-Asset-Strategie und Research bei Berenberg, sieht dennoch Chancen für eine Jahresendrallye: Robuste Unternehmensgewinne könnten die Märkte stützen, sofern Firmen ihre Margen und Prognosen behaupten und sowohl Inflation als auch Renditen nicht weiter zulegen.
Im Branchenspektrum fehlten klare Impulse von den Technologiewerten, die nach Vortagesgewinnen überwiegend richtungslos tendierten. Viele Investoren warteten auf die anstehenden Quartalszahlen des US-Speicherchip-Herstellers Micron, die als Gradmesser gelten, ob der Boom rund um Künstliche Intelligenz weiterhin ausreichend im operativen Geschäft der Halbleiterbranche ankommt. Analyst Andreas Lipkow von CMC Markets warnte, eine Enttäuschung bei Micron könne die zuletzt gewachsene Skepsis gegenüber dem KI-Sektor rasch in neuen Verkaufsdruck umschlagen lassen. Einzelwerte wie BMW im DAX konnten sich diesem Umfeld zwar mit Kursgewinnen entziehen, insgesamt dominierte an den europäischen Börsen jedoch zum Monatsende die Vorsicht.